四创电子 600990 财务特点拆解,需要留意哪些财务信号
时间:2026-11-03 14:12:04 来源:财时网
从财务特征来看,四创电子属于典型的项目制军工电子、政务信息化企业,营收跟随项目交付确认,季节性强,业绩波动大。公司业务以 To G 客户为主,项目验收流程长,应收账款占比偏高,现金流压力是长期需要关注的指标。
研发投入持续维持较高比例,雷达属于技术密集行业,相控阵、数字阵列雷达研发投入大,研发费用会持续侵蚀短期利润,属于这个赛道企业共同的特点。PCB、微波组件配套业务毛利率偏低,拉低整体盈利水平,利润贡献主要来自雷达整机高附加值订单。
风险点方面,如果地方财政收紧,气象、安防、低空信息化项目推迟招标或者缩减预算,会直接影响新增订单;同时项目回款延迟,会带来坏账、现金流紧张隐患。
跟踪这家公司财务,不能只看单季度利润,更要重点看新签订单规模、回款进度、应收账款周转情况,订单是未来收入的先行指标。
免责声明:本文财务分析仅基于公开财报数据,不构成投资指导,财务数据仅代表历史情况,不预示未来表现。
推荐内容
废铜回收价格涨跌分析,电缆铜、马达铜报价参考
2026-11-03
今日铜回收价格最新行情,废紫铜黄铜多少钱一斤
2026-11-03
电动化浪潮来袭,600031 三一重工新能源工程机械布局解读
2026-11-03
三一重工 600031 混凝土机械、起重机械业务有哪些机会
2026-11-03
600031 三一重工资金流向,回购 + 出口看点汇总
2026-11-03
基建回暖利好工程机械,600031 三一重工投资逻辑梳理
2026-11-03
三一重工(600031)最新股价,挖掘机业务与海外市场分析
2026-11-03
600031 三一重工行情解读,工程机械龙头后市怎么看
2026-11-03
600990 四创电子和同类雷达企业对比,差异化优势在哪
2026-11-03
雷达产业链梳理,四创电子 600990 处在产业链哪一环
2026-11-03
600990 四创电子有哪些核心风险,投资者务必提前了解
2026-11-03
空管国产化提速,四创电子(600990)空管雷达业务机遇与挑战
2026-11-03
合法合规创新引领,才是鸿蒙数字版权HMDC真正的生命力
2026-11-03
四创电子 600990 财务特点拆解,需要留意哪些财务信号
2026-11-03
气象雷达赛道稳步增长,四创电子(600990)传统主业优势分析
2026-11-03
低空经济风口来袭,600990 四创电子低空雷达业务潜力如何
2026-11-03
四创电子 600990 基本面梳理,三大业务板块有哪些看点
2026-11-03
600990 四创电子深度解析:雷达龙头,低空经济核心标的
2026-11-03
宁波热电 600982 深度解析:热电联产布局新能源,核心看点梳理
2026-11-03
600982 宁波能源(原宁波热电),电力板块走强,还有机会吗?
2026-11-03
宁波热电 600982 基本面解读,抽水蓄能、生物质发电业务有何亮点?
2026-11-03
600982 宁波热电(宁波能源)异动拉升,抽水蓄能 + 绿电加持,后市怎么看?
2026-11-03
中小板 B150086 折溢价风险解析,分级 B 交易不能只看指数涨跌
2026-11-03
150086 中小板 B 杠杆原理,1:1 配比分级 B 收益怎么算
2026-11-03
中小板 B150086 回顾:老牌分级杠杆基金,中小板指数分级历史解析
2026-11-03
600893 航发动力有哪些风险?航空动力投资风险梳理
2026-11-03
航空动力 600893 航发动力,估值处在历史高位还是低位?
2026-11-03
600893 航空动力航发动力,低空经济能否带来新增量?
2026-11-03
航发动力 600893,航空发动机国产替代浪潮下的核心受益者
2026-11-03
600893 航发动力最新行情,航空动力主力资金动向观察
2026-11-03
600893 航发动力深度解析,航空动力赛道成长逻辑梳理
2026-11-03
航发动力 600893:航空发动机龙头,军工赛道后市怎么看
2026-11-03
康美药业前三季度净利润同比增长614% 每日热闻
2026-11-03
【时快讯】用户超1.5亿,AI重构短剧出海价值链?机构称海外漫剧正逐渐成为短剧平台的新增长点,建议从两个维度布局,受益股梳理
2026-11-03
国际黄金白银价格新低,做空交易正当时!
2026-11-03
仲利租赁获行业双项荣誉,耕普惠绿色租赁新路径
2026-11-03
收集一片枫叶,把秋天藏进房间|热文
2026-11-03
NBA球星文班亚马称少林寺训练已在next level
2026-11-03
焦点速递!海信视像RGB-Mini LED领跑 高端化兑现盈利弹性
2026-11-03
每日热闻!长沙烈士公园回应2名女子穿和服带武士刀拍照:警方已进行教育处理
2026-11-03
当前聚焦:中国气象局发布今冬明春气候预测 最强厄尔尼诺事件影响明显
2026-11-03
“傅园慧除了上课教学外很少游泳”引关注-热推荐
2026-11-03
NBA战报:火箭109-93凯尔特人取NBA7连胜,申京26+7+10|播报
2026-11-03
商汤推出日日新SenseNova 6.8 Flash正式版 每日看点
2026-11-03
沪市34家券商三季报全部披露,五大主营业务全线上涨 焦点资讯
2026-11-03
每日热文:160MW/640MWh储能工程并网!时代天源助力宁夏80万千瓦光伏光储协同
2026-11-03
花旗:微降奇瑞汽车(09973)目标价至42港元 重申“买入”评级
2026-11-03
微头条丨3只中证畜牧养殖指数ETF涨超2%
2026-11-03
新城控股2026前三季度营收249.23亿 经营性现金流连续八年为正 每日快讯
2026-11-03
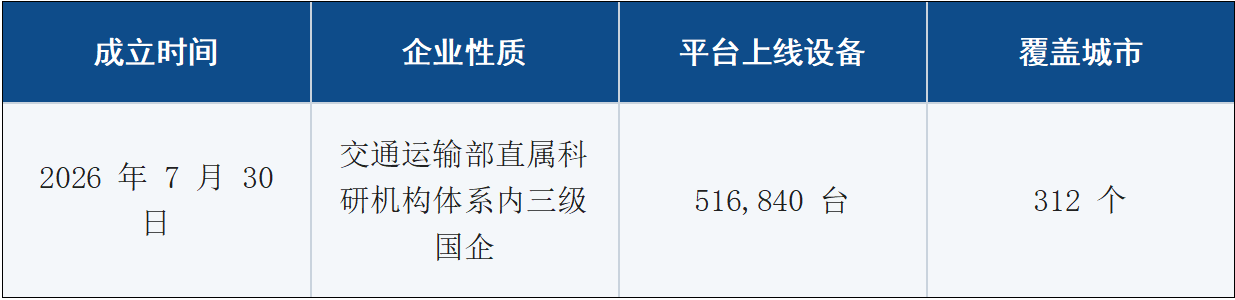
交科院(无锡)科技有限公司成立 全国启动“公变蚂蚁站”代建模式
2026-11-03
嘉盛是正规平台吗,交易是否安全?
2026-11-03
随着巴萨6:1、马竞2:0、皇马3:0!为什么说下轮西甲,可能决定冠军归属
2026-11-03
为什么睡够了八小时,还是累?歆之白108把目光投向了细胞"发电厂"
2026-11-03
焦点讯息:常见的普洱茶饼 为何每饼357克?
2026-11-03
达喀尔青奥会丨武术首次亮相!青奥会看点有哪些?
2026-11-03
神州鸟:产教融合,筑牢低空经济人才底座
2026-11-03
控制食量可减轻慢性炎症 3种方法帮你抗炎抗衰减重
2026-11-03
从检疫入场到冷链销售:双汇冷鲜肉的全链路管控
2026-11-03
热讯:瑞达期货:白糖择机布局
2026-11-03
10.1国庆会诊首日丨上海瑞金医院张丹主任莅临宁波送子鸟医院,全院坚守护航医线
2026-11-03
恒帅股份:截至2026年10月30日,公司股东总数(含信用账户合并)为15458户
2026-11-03
沐曦股份、知乎等入股AI投资基金砺思星深
2026-11-03
微头条丨10点半快评:题材快速轮动 沪指黄白线分化明显
2026-11-03
炒黄金用什么APP?金盛贵金属的客服响应速度与问题覆盖范围可以当作一条筛选线
2026-11-03
营收暴增49%,单季狂赚近10亿!恩捷抓住回暖窗口,隔膜龙头迎来盈利拐点
2026-11-03
凯美瑞德•驾驭工程平台:让AI成为企业级可控生产力
2026-11-03
卓特视觉 × MiniMax × 野菩萨丨北京AI产品分享会落幕,共拓 AIGC 商用生产力新边界
2026-11-03
从"智造"到"绿造":上海精智摘得财联社ESG致远奖背后的价值逻辑
2026-11-03
当前资讯!商春松:期待跑酷能进入奥运会
2026-11-03
中信建投:AIDC爆发有望带动百亿级需求增量 功率半导体迈向新周期
2026-11-03
结好控股(00064.HK)私有化计划获大法院批准
2026-11-03
今日热讯:华东医药:关于炎朵®供货相关事项
2026-11-03
603289,拟收购半导体公司!切入存储行业 简讯
2026-11-03
长沙湘肤皮肤病医院正规吗 长沙看皮肤的专科医院 规范治疗 平价收费
2026-11-03
聚名网优缺点盘点!真实用户客观评价汇总
2026-11-03
力箭二号遥二运载火箭成功发射,运送18颗卫星入轨|热门
2026-11-03
浮梁县昭禾陶瓷工作室(个体工商户)成立 注册资本10万人民币
2026-11-03
时代觉醒:从原创IP到全球视野的十年探索
2026-11-03
数商兴农庆丰收 家家悦优鲜获评山东省优秀兴农电商企业
2026-11-03
热门:都昌县余同保烟花爆竹销售店(个体工商户)成立 注册资本20万人民币
2026-11-03
全国政协副主席朱永新一行调研宁夏眼健康科普馆
2026-11-03
HAVIT海威特多展联动,展现中国消费电子品牌出海实力
2026-11-03
和美药业-B(00054.HK)启动招股 百惠担任联席账簿管理人及联席牵头经办人
2026-11-03
药物研发、创新疗法、AI诊疗——港大知识转化论坛沪港双城开讲
2026-11-03
2026年黑湖小工单汽配方案:批次追溯与来料检验怎么落地
2026-11-03
三诺生物合作跑者郑小倩斩获杭州马拉松全程国内女子组冠军,血糖科技护航夺冠路
2026-11-03
飞天茅台零售均价上涨2元 价格维持在1790元附近
2026-11-03
睿创燧石红外+AI双层过滤机制,精准破解锂电池仓储热失控误报难题
2026-11-03
省级国资加持,高能数造完成B轮融资,加速固态电池装备产业化
2026-11-03
胡桃资本(00905.HK)今早复牌
2026-11-03
万达信息:截至2026年10月30日股东总户数51,131户-每日速递
2026-11-03
微资讯!抄底趋势明显 宽基ETF10月以来净流入超3700亿元
2026-11-03
固态电池产业事件密集 相关设备、电池材料企业有望受益-每日消息
2026-11-03
江西鄱珍食品有限公司成立 注册资本3万人民币-即时看
2026-11-03
快报:CBA最新消息!广东宏远内讧,青岛男篮主帅刘维伟离队
2026-11-03
广西刘世欣,身高180cm,20岁拿下选美冠军,赢的不是身高!
2026-11-03
每日快播:中材科技11月2日回应锂电池话题:锂电池隔膜业务经营正常
2026-11-03
诸暨洲力机械有限公司成立 注册资本20万人民币
2026-11-03
最佳新秀赔率更新!布泽尔领跑伦德博格第二 阿卡夫第四迪班萨第五
2026-11-03
观察:伊森被吹二级恶犯驱逐,联盟复核后降级并取消技犯
2026-11-03