一张差旅数电发票,一张培训或考试缴费取得的非税电子票据,看似都能上传报销,查验时却要面对不同的票种规则和官方渠道。财务人员在多个入口切换、手工记录结果,业务单据与票据之间还要再次核对。北京开灵科技有限公司面向企业、机关和集团财务的多票种处理需求,提供数电发票与非税票据统一验真查伪方案:把票据采集、票种识别、按类查验、异常复核和后续报销入账衔接起来,让每一张票据都能找到清晰的审核路径。
一、数电发票与非税票据,先分清查验路径
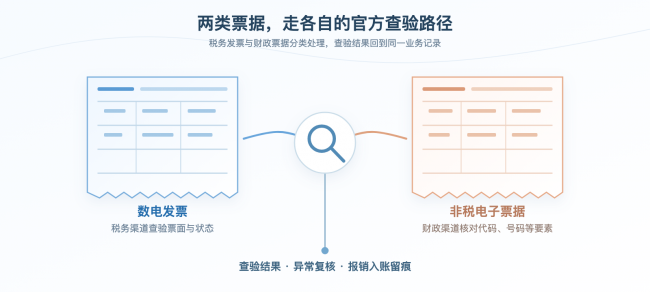
票据多,并不意味着都能在同一个官方网站查。数电发票属于税务发票,企业可通过电子发票服务平台、全国增值税发票查验平台等税务渠道核验。中央非税收入统一票据(电子)等财政电子票据,则按财政票据的代码、号码、校验信息等,在相应财政票据公共服务平台查验。票种不同,查验依据和结果解释也不同。
开灵科技将“先识别、再分流”放在方案前端。员工上传电子文件或拍照提交后,平台提取票种、开票日期、号码、金额及开具方等关键字段;数电发票进入税务查验链路,非税电子票据进入财政票据查验链路。可查验的票种按对应渠道取得并留存结果,遇到信息缺失、平台暂不支持或结果不一致的情况,转交财务人员复核。用户在一个工作入口查看处理状态,背后仍遵循各自的官方规则。
二、数电发票验真查伪,把重复与异常一起看
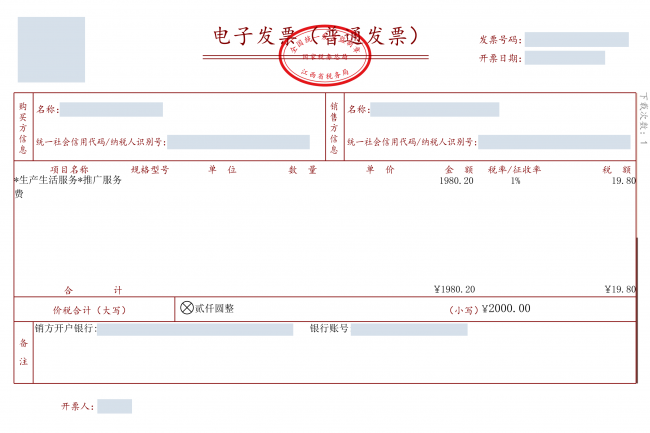
在采购、差旅和日常费用场景中,数电发票可能来自邮件、报销单附件、供应商交付或系统接口。开灵科技支持将这些票据汇入统一发票池,读取结构化信息和电子文件,围绕发票号码、开具日期、销购双方、金额与税额开展校验。财务人员既能看到票面信息,也能看到票据的查验状态、报销状态和后续处理记录。
验真之外,重复提交与信息不匹配同样需要前置识别。平台结合发票号码、购方主体、金额等信息排查重复报销,提示购方信息不符、金额不一致、票据状态异常等问题。对于规则无法自动判定的情形,审核人员可回到原始电子文件与业务申请核对。这样,查验结果不再是一条孤立的“真”或“假”提示,而是与企业自身的报销规则、采购记录和责任岗位关联。
三、非税电子票据纳入同一入口,财政票据有据可查
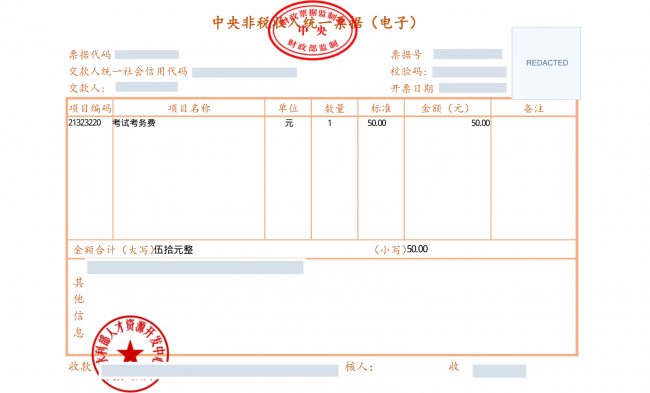
培训考试、行政事业性收费等业务中,员工取得的可能是财政电子票据,而非增值税发票。例如中央非税收入统一票据(电子),票面包含票据代码、票据号码、校验码、金额、缴款人和收款单位等信息。财务审核时,既要判断票据本身是否有效,也要确认其与实际缴费事项、申请人和报销金额相符。
开灵科技把这类票据纳入同一采集和审核流程,按财政票据规则提取查验要素,依据相应官方平台的可用方式完成核验或发起人工复核,并把查验凭据、结果时间和处理意见留在票据记录中。企业可按培训费、考试费等费用类别配置字段校验和审核路径,使非税票据不再散落在邮件、聊天记录和报销附件里。对不同地区、不同票种的查验要求,则通过项目规则逐项适配,保持票据种类与查验口径一致。
四、从验真到入账,票据审核形成可追溯闭环
真实票据仍需要对应真实业务。开灵科技将查验结果与费用申请、支付记录、采购或培训事项关联,让财务人员顺着同一业务单核对“谁提交、因何发生、支付多少、取得哪张票据”。通过后进入审批、入账和归档环节;异常票据退回补充材料或转人工复核,处理过程保留时间和责任记录。
对于集团财务共享中心,多主体、多部门提交票据的入口可以统一,审核规则则按法人主体、费用类别和票据类型配置。对于已有OA、费控、ERP或电子档案系统的单位,开灵科技可在实施中按现有流程设计接口与状态回传,让员工少填一遍信息,让审核人员少切换一次系统,也让管理者有依据地查看异常分布、待办积压和票据处理进度。
从数电发票到非税电子票据,开灵科技的目标是把分散在不同渠道的查验动作组织成一套可执行的财务流程:票种识别准确,查验渠道清楚,异常有人处理,结果能随业务流转。全类票据管理由此从“收到一张、查一张”,走向规则统一、过程留痕和持续优化。
关于开灵科技
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。