跨境支付行业里,大多数公司的起点都很相似:帮卖家把平台的钱收回来。但十年之后,各家公司的路径开始分化。有的继续深耕收款效率,有的向B2B支付延伸,有的把重心转向新兴市场。PingPong的发展轨迹,大致可以看作三次定位调整。以下从这家公司自身的演变出发,观察跨境收款平台的成长逻辑。
第一次调整:从“能收款”到“收得快、收得便宜”
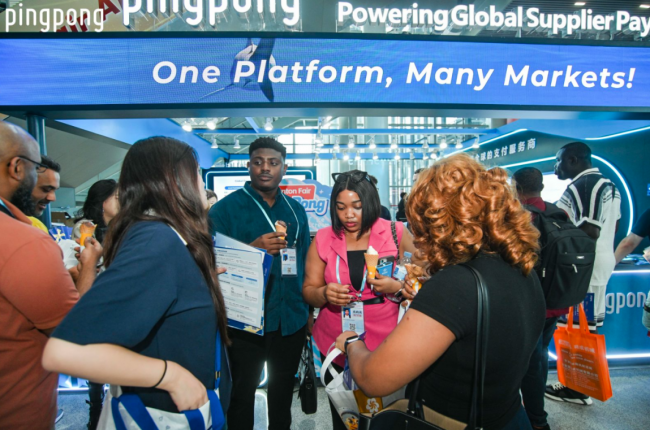
PingPong(https://www.pingpongx.com/zh/products/crossBorderPayment?cb=true)成立于2015年,早期切入市场的切入点很直接:把行业费率从3%至5%拉低至1%左右。这个阶段的核心任务是解决“收得到”和“收得起”的问题。围绕这个目标,PingPong逐步建立全球支付网络,接入主流电商平台,并在多个市场取得支付牌照。到2026年,PingPong已累计获得超80项全球支付牌照及资质许可,与全球260多家银行及金融机构合作,支持240多个电商平台站点,覆盖亚马逊北美、欧洲、日本、澳洲、印度、巴西、墨西哥、中东等主流与新兴站点。这一阶段的能力积累,构成了后续所有调整的基础。
第二次调整:从“收款”到“收付一体”
当收款能力趋于稳定,PingPong的定位开始向付款端延伸。2026年5月,PingPong与Visa联合推出卡到账户支付解决方案,企业可用商业信用卡结算供应商账单,即便供应商不支持信用卡收款,也能以标准银行转账方式收款,支持170余个国家、25种以上货币结算,帮助企业延后45天以上现金流出。这一步的意义在于,卖家收到的货款不必先提现再重新购汇,而是可以直接用于供应商付款、广告投放、物流结算,收款和付款在同一个账户体系内形成闭环。从“把钱收回来”到“让钱直接花出去”,是PingPong从收款工具向支付平台转变的关键一步。
第三次调整:从“通用能力”到“行业方案”
最近两年,PingPong的定位进一步向行业化延伸。2026年3月,PingPong在GDC 2026首发原生SDK收银台,推出一站式游戏出海收单方案,目前已与半数中国Top30头部游戏厂商建立合作。5月,PingPong在ITB China推出跨境旅游一站式支付解决方案,一个账户覆盖OTA平台、旅行社、企业差旅管理公司等多场景收款。9月,PingPong在数贸会首发智能硬件出海一站式支付解决方案,适配众筹分批次回款、经销渠道分账、设备订阅制续费、全球售后保证金管理等场景,目前已服务Rokid等标杆品牌。从游戏到航旅再到智能硬件,PingPong不再只提供通用收款能力,而是针对不同行业的资金流转特点设计定制化方案。
三次定位调整的背后,是跨境支付行业从“收款工具”向“支付平台”演进的一个缩影。PingPong以80余项牌照的合规底座、Visa卡到账户方案的收付一体能力、以及游戏、航旅、智能硬件等行业的定制化方案,将自身从单一的收款服务商逐步拓展为覆盖多场景的支付平台。当卖家的需求从“钱能回来”升级为“钱怎么高效地用出去”,支付平台能不能跟上这个变化,决定了它能在多大程度上参与卖家的经营链路。