从汽车制动系统到机器人减速器,一家轴承企业的成长空间,正在沿着精密制造工艺向更多应用场景延伸。中国银河证券于2026年1月16日发布的南方精工公司深度报告显示,公司在滚针轴承、单向离合器和单向滑轮总成等业务基础上,持续拓展新能源汽车零部件与工业应用。2025年前三季度,公司实现营业收入6.22亿元,同比增长11.3%。
营收增长之外,南方精工的另一项变化是产品边界的拓宽。滚珠丝杠、电动涡旋压缩机及电动自行车电机轴承,成为研报关注的新方向。不过,不同业务的规模、客户导入和量产进度存在差异,观察这家公司的发展,需要将成熟业务与培育中的产品分别来看。
一 从滚针轴承起步的精密制造企业
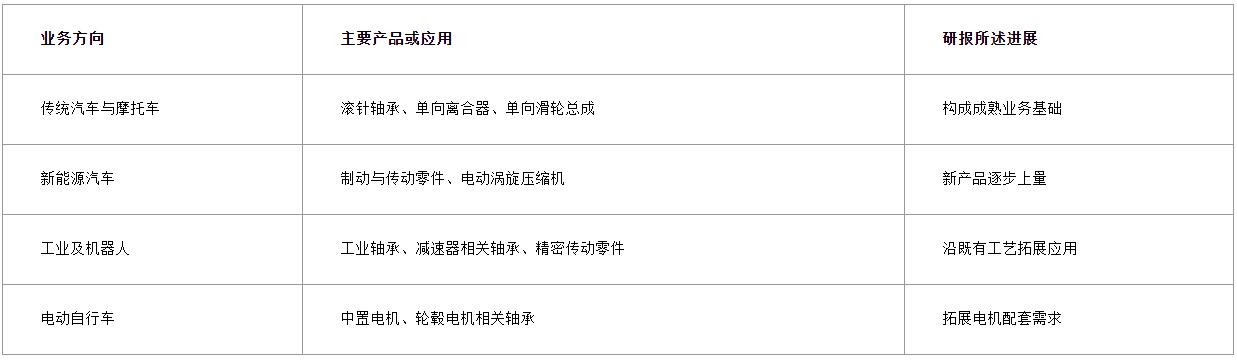
据研报介绍,南方精工的前身可追溯至1988年成立的武进滚针轴承厂,2011年登陆深交所。经过三十余年发展,公司产品已覆盖汽车、摩托车及工业领域,形成轴承、离合器、滑轮总成和精密机加工零件等产品组合。
滚针轴承的特点是滚动体细长,适用于安装空间有限、又需要承受较大载荷的机械部位。对供应商而言,竞争力不仅体现在产品设计,还取决于材料选择、精密加工、热处理以及批量生产时的质量一致性。

这些方向共同指向机械运动中的支撑、制动和传动环节。公司业务延伸的基础,是已有工艺能否适配新场景,并最终形成稳定的批量交付。
二 汽车电动化带来零部件结构变化
新能源汽车的发展,改变了轴承的使用位置和性能要求。传统发动机、变速箱相关需求发生变化,电驱系统则对高速运转、低噪声、低摩擦和可靠性提出更高要求。因此,电动化对轴承行业的影响,不能只按单车轴承数量增减判断,还要看产品结构和技术含量。
研报指出,南方精工新能源汽车业务收入占比在2023年首次突破10%。随着新产品推进,公司在新能源汽车滚珠丝杠、电动涡旋压缩机等方向逐步形成业务增量。报告引用的2024年在研项目资料显示,高传动效率低噪音滚珠丝杠已有两家客户量产记录,应用背景为智能制动系统。
这类产品与原有轴承制造存在工艺联系。丝杠的材料、磨削和热处理等环节,与轴承生产的部分设备和经验可以衔接;但进入制动等关键系统后,还需要满足更严格的性能验证和一致性要求。已有客户量产,是商业化的重要进展,持续贡献多少收入与利润仍要看后续交付规模。
三机器人应用拓展需要区分产品与订单
机器人是研报讨论的另一条应用主线。轴承分布于减速器、丝杠和电机等部位,影响关节运动的精度、承载能力和稳定性。其中,滚针轴承可用于RV减速器、行星减速器等传动结构,不同结构对尺寸、刚度及加工精度的要求各不相同。
从制造路径看,南方精工向机器人及精密传动领域延伸具有一定基础。报告认为,轴承企业在原材料选取、热处理和精密加工方面积累的经验,有助于向相关零部件拓展。公司产品应用范围也已涉及机器人RV减速机等场景。
但行业需求空间与单家企业的订单规模仍是两个层面。报告列示的分业务数据中,2024年工业机器人板块营业收入约0.13亿元,集成电路板块也约为0.13亿元,均明显小于汽车及摩托车板块。机器人与芯片业务虽已纳入业务布局,理解公司经营重心仍需回到收入构成。
四 客户合作和完整工艺构成业务基础
报告介绍,南方精工具备从原材料到精加工、热处理,再到包装检测的生产能力,并与博世、大陆、法雷奥、采埃孚,以及雅马哈、本田等企业保持合作。对汽车零部件供应商而言,客户认证、同步研发和稳定供货往往需要长期积累。
研发也在支持产品更新。截至2025年上半年,研报列示公司拥有有效专利172项,其中发明专利38项。比专利数量更直接的经营检验,是研发成果能否完成客户验证、实现量产,并在持续交付中保持质量和成本优势。
五 营收保持增长 归母利润受投资估值影响
业绩数据呈现出两个不同节奏:营业收入持续增长,归母净利润则出现更明显的波动。2024年,公司营业收入7.84亿元,同比增长16.8%,归母净利润约0.24亿元,同比下降10.6%;2025年前三季度,营业收入同比增长11.3%,归母净利润同比增长689.8%。

上述两列分别为全年和前三季度口径,同比增速均对应各自上年同期。数据按研报列示值整理。
为何营收温和增长,净利润却大幅增加?研报指出,公司净利率波动较大,主要受到股权投资标的公允价值变化产生的非经常性损益扰动。公司持有的泛亚微透股权估值变化,是报告分析2025年盈利时的重要因素。
这意味着,投资资产估值上升带来的账面收益,与轴承、离合器等产品销售形成的经营利润,需要分别观察。毛利率、扣非后盈利和费用控制,更有助于理解主业经营变化,不能直接把归母净利润增幅等同于制造业务增幅。
经营端也有改善迹象。报告列示,2025年前三季度公司期间费用率为13.8%,同比下降2.4个百分点,并将降本增效与ERP系统优化、生产管理及流程改善等措施联系起来。其长期效果,还要结合后续经营数据持续观察。
六 盈利预测体现高基数下的利润回落假设
在2026年1月16日发布报告时,中国银河证券预计,公司2025年至2027年归母净利润分别为4.18亿元、1.65亿元和1.92亿元。其中,2026年的预计回落,考虑了2025年所持泛亚微透股权公允价值变动收益不具备可持续性的影响。
这组数字属于研报发布时的机构预测,并非相关年度已实现业绩。它反映的分析逻辑是:即使主营收入继续增长,投资估值收益回落仍可能使归母净利润下降,评价经营趋势时需要识别高基数的来源。
七 募投项目围绕精密制动与工业轴承展开
产能建设是公司推进新产品的重要配套。根据研报,南方精工于2025年9月通过定向增发募集资金约1.37亿元,投向精密制动、传动零部件和精密工业轴承相关产线。项目方向延续了公司既有制造能力,并面向汽车智能化及工业客户需求。

金额按研报列示约数整理。精密工业轴承项目主要面向欧美市场,服务工程机械、机床、电动工具和包装机械等应用,重点是满足客户一站式采购需求。
建设产线只是扩张的起点。新增设备何时投产、客户项目何时放量、产能利用率能否提升,决定了募投资金最终转化为多少经营增量。若需求或建设进度低于预期,扩产效益的释放也可能延后。
八 海外业务与行业波动仍需关注
研报列示,2024年南方精工海外营业收入占比为27.7%,产品出口至75个国家与地区,并在德国设有全资子公司。海外客户为业务拓展提供了市场基础,也使公司面临外部贸易环境、客户需求和市场开拓条件变化的影响。
成本和竞争同样影响盈利。钢材、铜材及非金属材料价格波动,可能传导至生产成本;汽车、摩托车和工业领域需求恢复节奏,影响订单与排产;行业竞争加剧,则可能增加价格压力。报告还将产能扩张不及预期列为风险之一。
因此,观察南方精工后续发展,重点在于新产品量产能否带来持续收入、成熟业务能否保持盈利能力,以及扩产能否匹配客户实际需求。机器人、集成电路等方向的业务进展,也应以产品交付和收入贡献来衡量。
精密制造能力仍是业务拓展的支点
从这份研报呈现的业务结构看,南方精工的核心仍是精密轴承及相关零部件制造。新能源汽车、机器人与工业装备提供了新的应用机会,公司能否把既有工艺延伸到更高要求的产品,并持续取得客户订单,将决定这些机会对经营的实际贡献。
本文依据中国银河证券2026年1月16日发布的《国内滚针轴承民企龙头、工艺延伸促成长——南方精工(002553.SZ)公司深度报告》整理。业务及财务资料采用该报告所载时点,预测为机构当时判断。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。